Simulez avant de signer
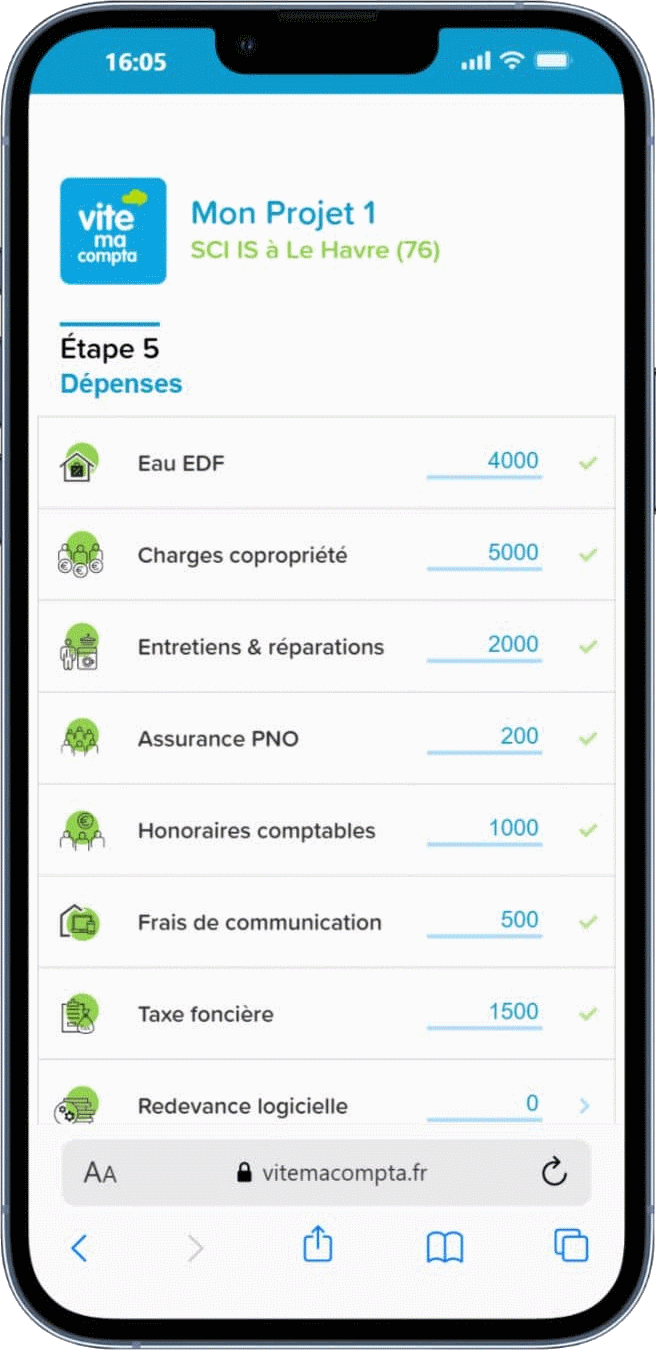
Testez gratuitement votre projet en quelques minutes : rentabilité nette, fiscalité et crédit compris, avant de vous engager pour vingt ans.
Vous pouvez tester différentes hypothèses. Vous pouvez vous projeter à partir de plusieurs scénarios : « et si je m'associais avec... », « et si je le rénovais pour augmenter le loyer », « et si j'achetais mon local professionnel avec d'autres IDELS », etc.
1. Le mythe de la pierre qui ne perd jamais
La formule a la vie dure. Elle date d'une époque où le crédit était bon marché et l'État solvable sans discussion. Aujourd'hui, les deux piliers vacillent. La dette publique française atteint 117,5 % du PIB au premier trimestre 2026, en hausse continue, et le déficit budgétaire est projeté à 5,4 % du PIB pour l'année. L'État lui-même emprunte désormais à plus de 4 % sur 10 ans, un niveau plus vu depuis 2009. La France a d'ailleurs traversé 2026 sans budget voté dans les délais, sous le régime d'une loi spéciale : un climat politique qui pèse sur la confiance des marchés, et donc sur le coût de tous les crédits, y compris le vôtre.
Ajoutez l'inflation, les tensions géopolitiques, l'incertitude climatique et une élection présidentielle qui approche : le contexte général est objectivement plus instable qu'il y a dix ans. Rien de tout cela ne rend l'immobilier mauvais. Mais rien ne le rend automatiquement bon non plus.
L'immobilier n'est pas un refuge automatique. C'est un pari qui se prépare.
2. Les 8 obstacles qu'on vous détaille rarement
Avant de parler des raisons d'investir, voici ce qui complique la donne en 2026 - sans filtre.
1. La facturation électronique alourdit la gestion locative
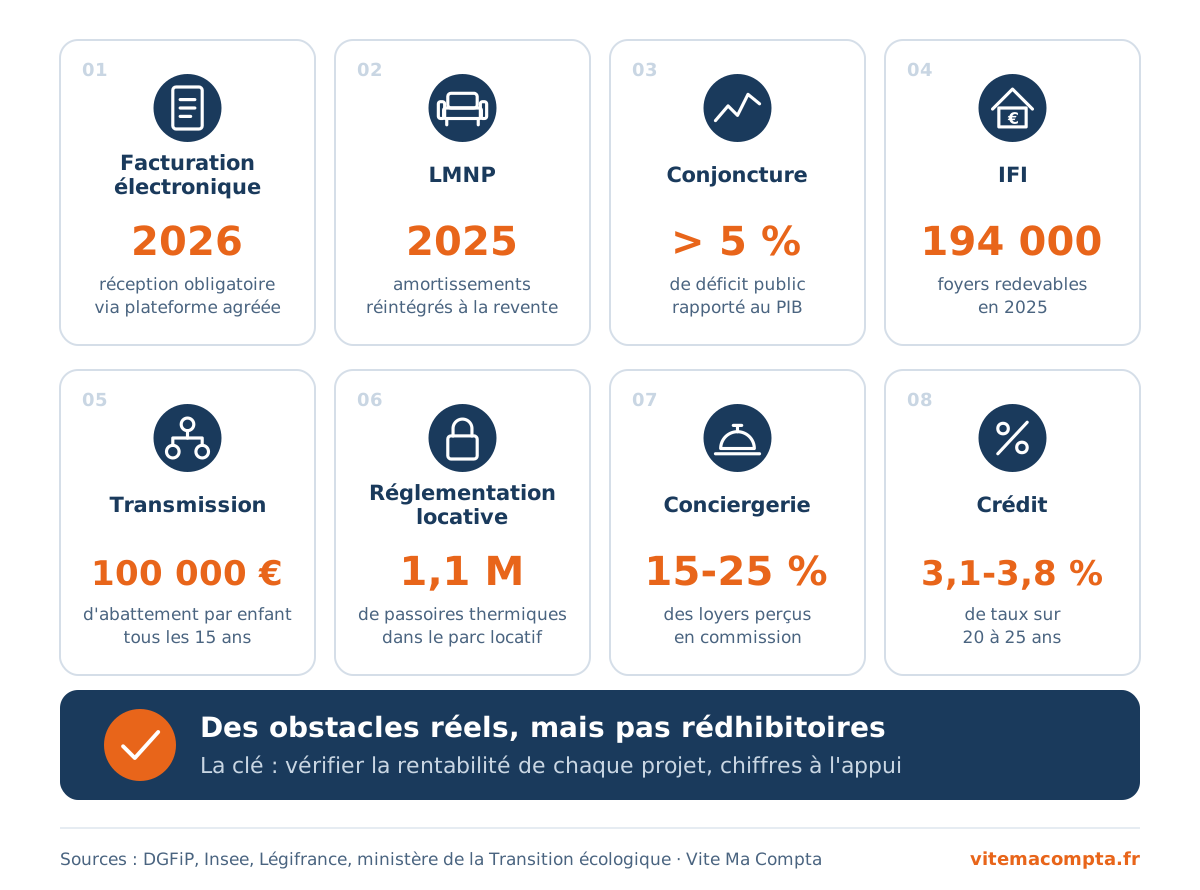
Depuis le 1er septembre 2026, tout bailleur disposant d'un SIRET (LMNP, SCI à l'IR ou à l'IS) doit pouvoir recevoir les factures de ses fournisseurs - syndic, artisans, assureur - via une plateforme agréée. Ce n'est pas une usine à gaz, mais c'est une démarche de plus à intégrer dès l'achat.
2. Le LMNP a perdu de son éclat fiscal
Depuis le 15 février 2025, les amortissements déduits en LMNP sont réintégrés dans le calcul de la plus-value à la revente - y compris ceux pratiqués avant cette date. L'avantage fiscal n'a pas disparu, mais il s'est transformé : d'un cadeau, il est devenu un report d'impôt. Le calcul de rentabilité doit désormais intégrer l'horizon de sortie, pas seulement l'économie d'impôt immédiate.
3. Une conjoncture générale plus instable
Dette publique record, déficit qui se maintient au-dessus de 5 % du PIB, inflation, tensions internationales, incertitude climatique, calendrier électoral chargé : aucun de ces facteurs n'est propre à l'immobilier, mais tous pèsent sur la confiance des investisseurs et sur le coût du crédit.
4. L'IFI touche plus de foyers qu'on ne le pense
Le seuil de l'Impôt sur la Fortune Immobilière reste fixé à 1,3 million d'euros de patrimoine net taxable, un montant qui n'a pas été revalorisé depuis 2013. Avec la hausse des prix, l'inflation fait mécaniquement entrer davantage de foyers dans le champ de l'impôt : environ 194 000 foyers ont déclaré l'IFI en 2025, soit 8 000 de plus qu'en 2024. Le barème démarre en réalité dès 800 000 €, avec des taux de 0,5 % à 1,5 %. Un patrimoine professionnel bien structuré n'est pas concerné, mais un cumul d'investissements locatifs personnels peut y conduire plus vite qu'on ne l'imagine.
5. Une fiscalité de la transmission qui reste lourde sans anticipation
Sans organisation, un bien immobilier transmis à un enfant ne bénéficie que d'un abattement de 100 000 €, renouvelable tous les 15 ans, avant application d'un barème progressif. Bonne nouvelle : la SCI et le démembrement de propriété permettent, dans bien des cas, de réduire drastiquement cette facture - mais cela s'anticipe, cela ne s'improvise pas au décès.
6. Une réglementation locative de plus en plus contraignante
Depuis le 1er janvier 2025, les logements classés G au DPE sont interdits à la location (nouveaux baux et renouvellements) ; l'interdiction s'étendra aux F en 2028, puis aux E en 2034. Le parc locatif privé compte encore environ 1,1 million de passoires thermiques. Côté meublé de tourisme, la loi Le Meur (2024) a durci les règles : plafond de nuitées abaissé à 90 jours dans certaines communes, quotas municipaux, DPE minimal obligatoire, abattement micro-BIC réduit de 50 % à 30 % pour les meublés non classés, amendes jusqu'à 15 000 €. La location courte durée n'est plus le filon sans contrainte qu'elle a pu être.
7. La conciergerie grignote la rentabilité
Pour qui externalise la gestion d'un meublé de tourisme, les commissions de conciergerie se situent généralement entre 15 et 25 % des loyers perçus. Un rendement affiché flatteur peut fondre une fois ce coût de gestion intégré - sans compter la TVA applicable à ces prestations dans certains cas.
8. Le crédit est plus cher et plus sélectif
Les taux se sont stabilisés autour de 3,1 à 3,8 % sur 20 à 25 ans en 2026, loin des niveaux de 2021-2022. Le taux d'endettement plafond de 35 % et l'exigence d'apport limitent mécaniquement la capacité d'emprunt, en particulier pour un professionnel libéral en début d'exercice, aux revenus parfois jugés irréguliers par les banques.
| Obstacle | Ce qui a changé | Point de vigilance |
|---|---|---|
| Facturation électronique | Réception obligatoire dès SIRET depuis le 1er sept. 2026 | Choisir sa plateforme agréée avant l'achat |
| LMNP | Amortissements réintégrés à la revente depuis le 15/02/2025 | Raisonner sur l'horizon de sortie |
| Contexte macro | Dette publique à 117,5 % du PIB, déficit 5,4 % | Anticiper une remontée possible des taux |
| IFI | Seuil 1,3 M€ inchangé depuis 2013, effet inflation | Cumuler patrimoine pro + perso au 1er janvier |
| Transmission | Abattement 100 000 € / 15 ans, barème progressif | Anticiper via SCI ou démembrement |
| Réglementation locative | DPE G interdit depuis 2025, F en 2028 ; loi Le Meur | Vérifier le DPE avant tout achat locatif |
| Conciergerie | Commissions de 15 à 25 % des loyers | Recalculer le rendement net de gestion |
| Crédit | Taux 3,1 à 3,8 %, endettement plafonné à 35 % | Simuler sa capacité réelle avant de visiter |
3. Alors, pourquoi investir quand même ?
Ces obstacles sont réels, mais ils ne sont pas rédhibitoires. Surtout, ils doivent être mis en regard des alternatives, car aucun placement n'est aujourd'hui sans contrepartie. C'est l'un des paradoxes de 2026 : jamais l'immobilier n'a été aussi encadré, et jamais les autres formes d'épargne n'ont suscité autant de questions.
Ce que les autres placements ne garantissent plus
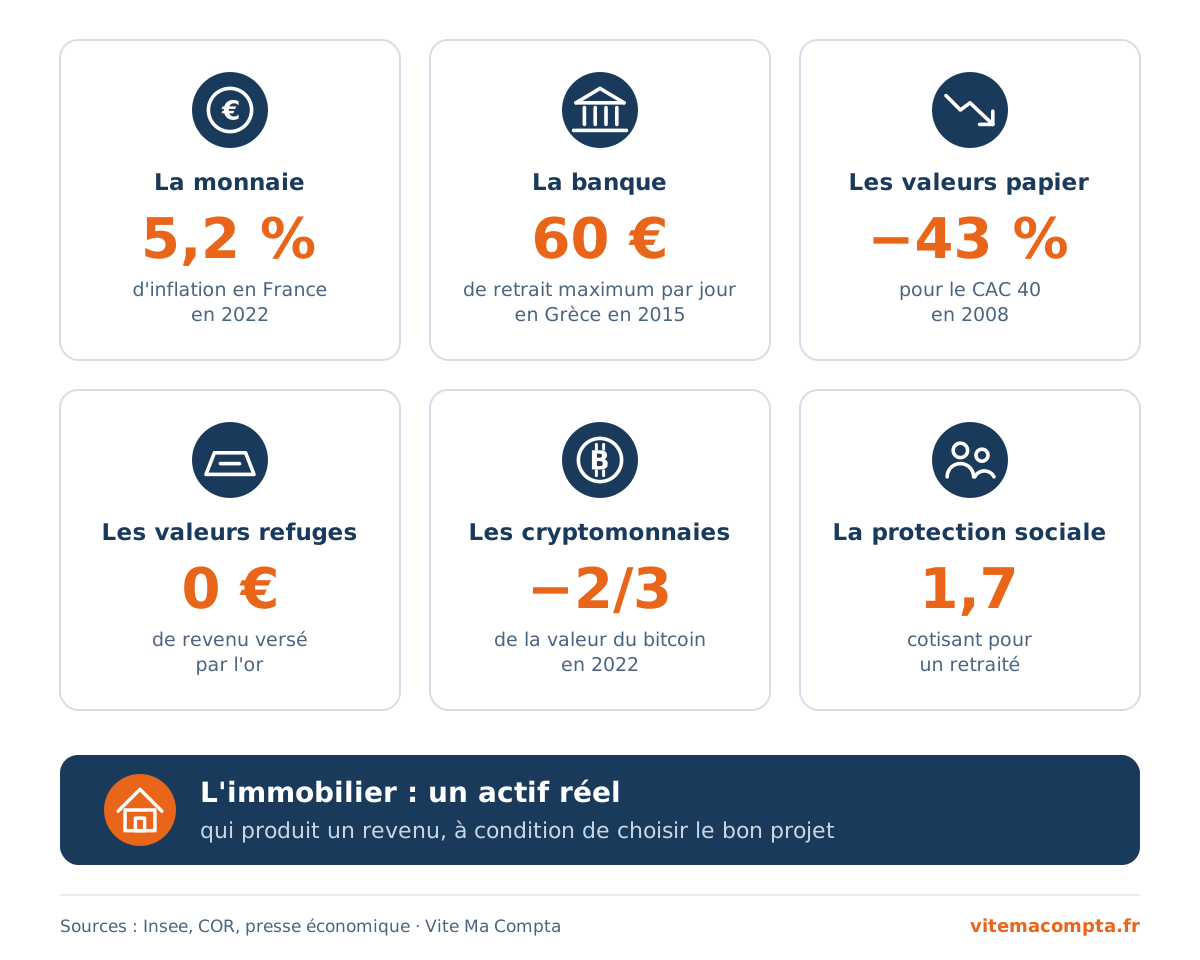
- La monnaie perd de sa valeur. L'inflation a atteint 5,2 % en France en 2022, puis 4,9 % en 2023. Un euro laissé sur un compte courant perd du pouvoir d'achat chaque année. Un livret rémunéré à 1,70 % compense à peine cette érosion.
- L'argent en banque n'est pas toujours disponible. En 2013, à Chypre, les dépôts de plus de 100 000 € de deux grandes banques ont été mis à contribution pour les renflouer. En 2015, les Grecs ne pouvaient plus retirer que 60 € par jour. Au Liban, depuis 2019, des millions d'épargnants n'ont plus librement accès à leurs dépôts. En Europe, la directive BRRD prévoit désormais le « renflouement interne » des banques en difficulté, et seuls les dépôts jusqu'à 100 000 € par personne et par banque sont garantis. Ces scénarios restent extrêmes, mais ils rappellent qu'un compte bancaire n'est pas un coffre-fort.
- Les valeurs papier sont volatiles, et parfois bloquées. Le CAC 40 a perdu près de 43 % en 2008. En 2022, la remontée brutale des taux a fait chuter la valeur des obligations. L'assurance-vie, placement préféré des Français, n'échappe pas à la règle : la loi Sapin 2 autorise les autorités à limiter temporairement les retraits en cas de crise. Quant au PER, son épargne reste bloquée jusqu'à la retraite, sauf cas de déblocage anticipé, et sa fiscalité à la sortie dépend des règles en vigueur ce jour-là.
- Les valeurs refuges ne rapportent rien. L'or protège en période de crise, mais il ne verse aucun revenu, son cours fluctue fortement, et le stocker ou l'assurer a un coût. Le diamant, lui, se revend sur un marché opaque, souvent avec une forte décote.
- Les cryptomonnaies restent spéculatives. Le bitcoin a perdu près des deux tiers de sa valeur en 2022, l'année de la faillite de la plateforme FTX. Sans revenu régulier et exposées au piratage, les cryptomonnaies peuvent occuper une petite place dans un patrimoine, pas en constituer le socle.
- La protection sociale se resserre. On compte aujourd'hui environ 1,7 cotisant pour un retraité, et les réformes successives modifient régulièrement les règles. Pour un professionnel libéral, dont la pension est souvent modeste, et alors que le reste à charge en santé progresse (les franchises médicales ont doublé en 2024), préparer ses propres revenus futurs devient une nécessité plutôt qu'une option.
Ce qui joue encore en faveur de l'immobilier
Face à ces incertitudes, la pierre réunit ce que peu d'actifs offrent en même temps. C'est un bien réel et utile. Il produit un revenu, et les loyers sont indexés sur l'indice de référence des loyers. On peut aussi le financer à crédit. L'immobilier n'est pas pour autant à l'abri de tout : il est visible, donc taxé (taxe foncière, IFI), et difficile à vendre rapidement. D'où une règle simple : en faire un pilier d'un patrimoine diversifié, jamais un placement unique, et choisir le bon projet.
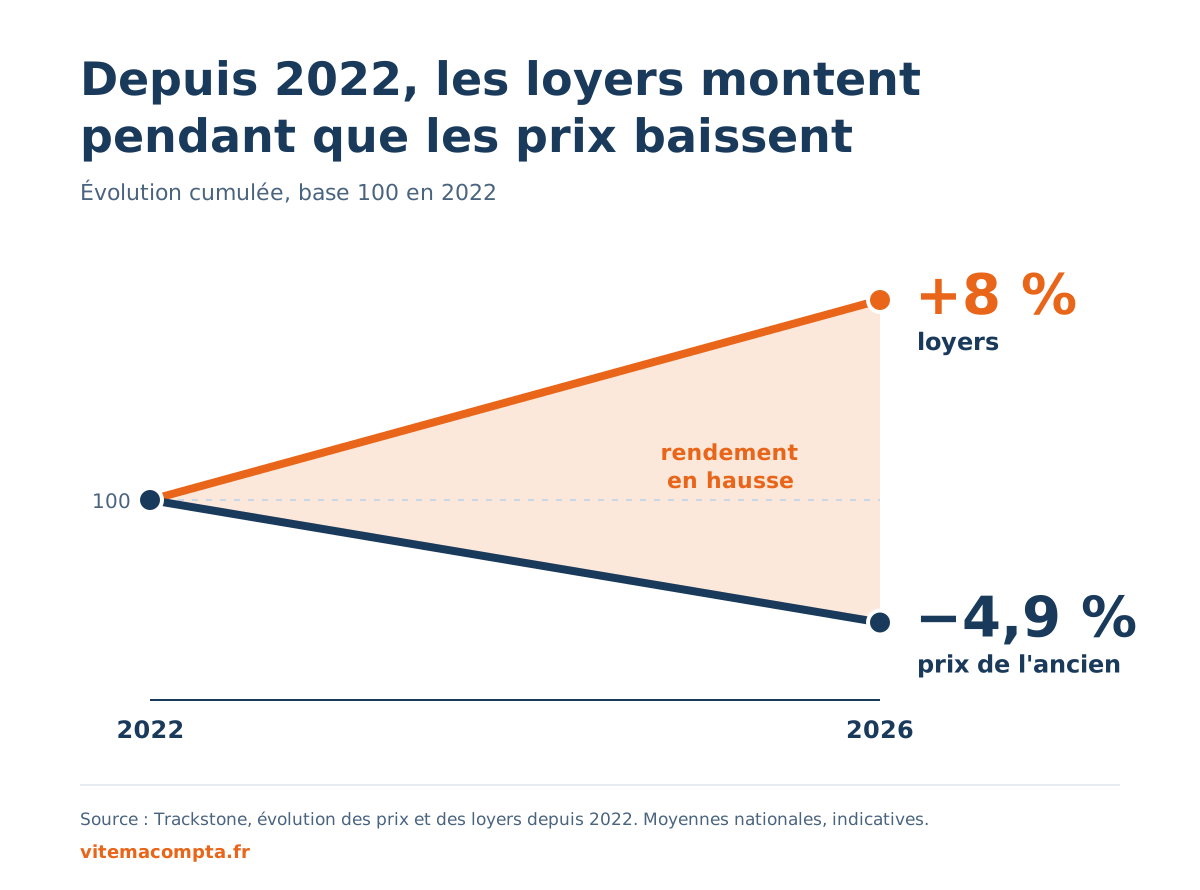
La tension locative reste extrême dans les grandes villes. Depuis 2022, les prix de l'immobilier ancien ont reculé d'environ 4,9 % en moyenne, pendant que les loyers progressaient de près de 8 % sur la même période. Le rendement locatif brut moyen en France est ainsi remonté autour de 4,7 à 5,5 % en 2026, contre des niveaux bien plus faibles quelques années plus tôt. Avec des taux de crédit à 3,1-3,8 %, l'effet de levier reste positif sur les biens dont le rendement brut dépasse ce niveau.
C'est un actif tangible, décorrélé des marchés financiers. Pour un professionnel libéral, souvent peu couvert par un régime de retraite généreux, un ou deux biens loués peuvent devenir un complément de pension bien plus stable qu'un placement financier volatil.
Les outils fiscaux n'ont pas disparu, ils se sont déplacés. Le nouveau dispositif Jeanbrun permet encore d'amortir un investissement locatif neuf ou fortement rénové. Une SCI bien structurée reste l'un des meilleurs outils de transmission : combinée au démembrement de parts et aux abattements renouvelables tous les 15 ans, elle peut réduire les droits de succession de plus de 80 % sur certains montages.
Un professionnel libéral a un atout que le salarié n'a pas : la possibilité d'acheter ses propres murs. Le loyer, au lieu d'enrichir un tiers, rembourse un crédit dont vous ou votre structure restez propriétaire.
Le vrai risque n'est pas d'investir dans l'immobilier. C'est d'investir sans calculer.
Immobilier vs autres placements : le comparatif
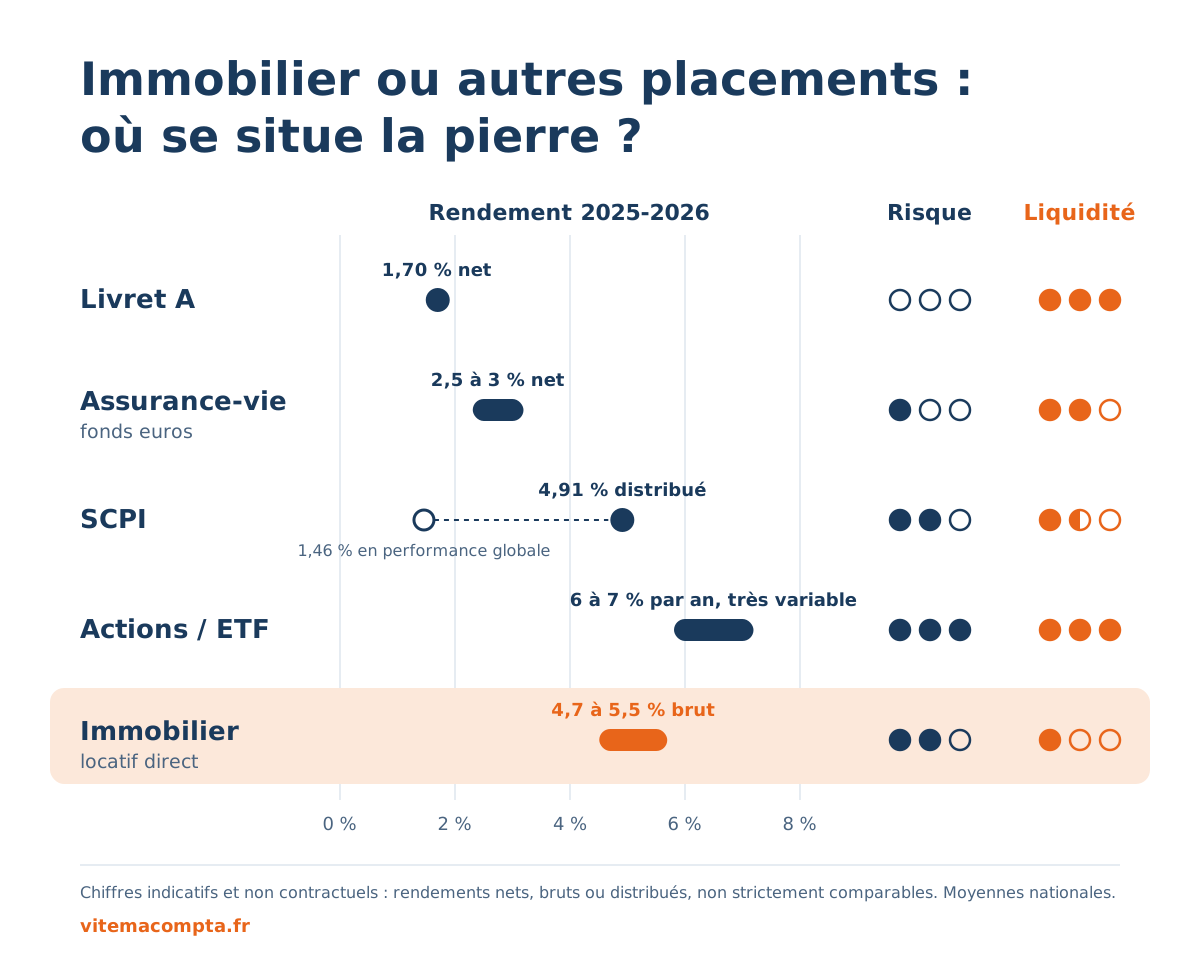
| Placement | Rendement 2025-2026 (indicatif) | Risque | Liquidité |
|---|---|---|---|
| Livret A | 1,70 % net (depuis août 2026) | Nul | Immédiate |
| Assurance-vie (fonds euros) | Environ 2,5 à 3 % net | Faible | Quelques jours |
| SCPI | 4,91 % distribués en 2025, mais 1,46 % en performance globale (prix des parts -3,45 %) | Modéré | Faible à moyenne |
| Actions / ETF | Historiquement 6-7 % par an, très variable d'une année sur l'autre | Élevé | Immédiate |
| Immobilier locatif direct | 4,7 à 5,5 % brut en moyenne nationale | Modéré, dépend du bien | Faible (semaines à mois) |
Chiffres indicatifs, non contractuels, à recalculer projet par projet : la moyenne nationale masque des écarts considérables selon la ville, le bien et le montage retenu.
4. Les grandes catégories d'investissement pour un professionnel libéral
Un professionnel libéral peut effectuer ses investissements immobilier dans ces principales catégories :
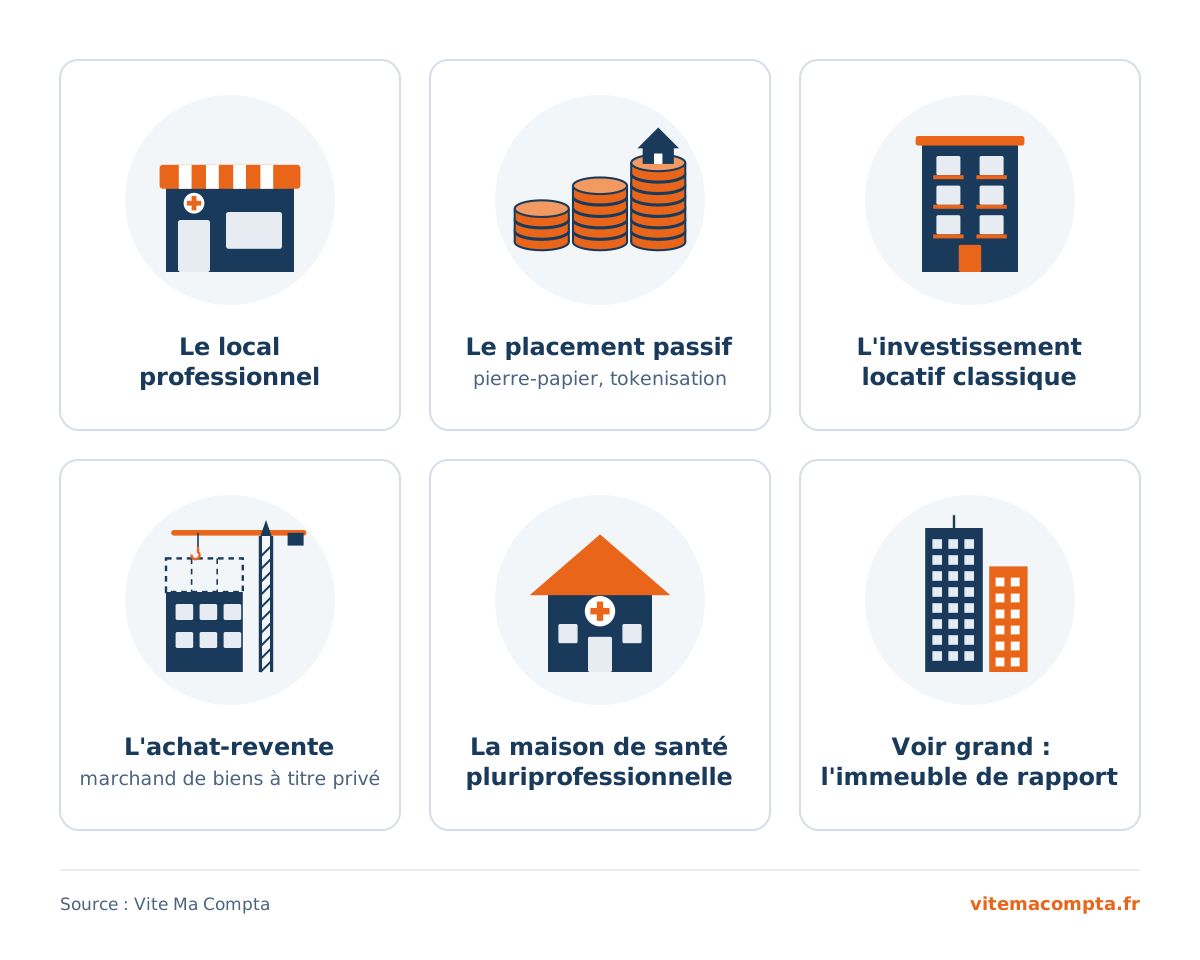
Le local professionnel
Acheter les murs de son cabinet - en nom propre ou via une SCI qui les loue à sa propre activité - transforme un loyer subi en investissement patrimonial. C'est souvent la première brique immobilière d'un professionnel de santé libéral.
L'investissement locatif classique
Nu ou meublé, LMNP ou SCI : la brique la plus répandue. Le choix du régime dépend de l'horizon de détention et de l'objectif - revenu complémentaire immédiat ou constitution de patrimoine à long terme.
Le placement passif (pierre-papier, tokenisation)
Pour qui ne veut pas gérer : les SCPI offrent une mutualisation du risque, avec un rendement distribué autour de 4,91 % en 2025, mais une performance globale bien plus modeste une fois le prix des parts pris en compte. La tokenisation immobilière, encore émergente, fractionne un actif en jetons numériques - une piste à suivre, pas encore un socle de patrimoine.
L'achat-revente (marchand de biens à titre privé)
Acheter pour rénover et revendre rapidement peut générer une plus-value significative, mais le régime fiscal diffère nettement de l'investissement locatif classique, et une pratique habituelle peut être requalifiée en activité professionnelle. Une stratégie exigeante, à réserver à ceux qui maîtrisent déjà le marché local.
La maison de santé pluriprofessionnelle
Plusieurs praticiens s'associent, souvent via une SCI, pour acheter et aménager un local commun : cabinet infirmier, kinésithérapeute, médecin généraliste sous le même toit. Le montage mutualise l'investissement et l'entretien, tout en consolidant l'offre de soins locale - un projet plus lourd à monter, mais qui répartit le risque entre plusieurs porteurs.
Voir grand : l'immeuble de rapport
Racheter un immeuble entier plutôt qu'un lot permet de négocier le prix au m² et de mutualiser certains frais. C'est aussi un projet plus cher, avec une gestion plus lourde (plusieurs locataires, entretien global) - accessible à ceux qui disposent déjà d'un apport confortable ou de revenus locatifs pour rembourser plus vite.
5. Exemples chiffrés
Ces situations sont fictives, construites à des fins pédagogiques. Chaque projet réel doit être vérifié avec le simulateur et un professionnel.
| Profil | Projet | Montage | Ce que ça change |
|---|---|---|---|
| IDEL, 34 ans | Achat du cabinet, 150 000 €, crédit sur 20 ans | SCI, loyer de 700 €/mois à soi-même | Le loyer réduit son BNC ; dans la SCI, il rembourse l'emprunt au lieu d'enrichir un propriétaire |
| Sage-femme libérale, 29 ans | Studio étudiant proche d'une fac de médecine, 95 000 € | LMNP micro-BIC | Complément de revenu immédiat, gestion simplifiée, mais amortissement désormais réintégré à la revente |
| 3 kinésithérapeutes associés | Maison de santé pluriprofessionnelle, 420 000 € | SCI à trois, chacun loueur de son espace | Mutualisation du risque et de l'apport, ancrage local renforcé |
| Médecin généraliste, 55 ans | Appartement locatif nu en direct, 180 000 € | Nom propre, préparation retraite | Complément de pension à 10-15 ans ; vigilance sur le cumul avec le patrimoine existant (IFI) |
Simulez avant de signer

Chaque projet est un cas particulier. Le simulateur de gestion immobilière de Vite Ma Compta calcule gratuitement votre rentabilité nette, en LMNP, en SCI à l'IR ou à l'IS, travaux et crédit compris. Ces montages ne se ressemblent jamais deux fois. Entrez vos propres chiffres pour vérifier ce qu'il en resterait, une fois le crédit, les charges et la fiscalité déduits.
vitemacompta.fr/simulateur-gestion-priveeFAQ - Immobilier et professions libérales
Conclusion : ni évidence, ni renoncement
Non, il ne faut pas investir dans l'immobilier parce que « c'est ce qui se fait ». Oui, il faut l'envisager sérieusement si le calcul, projet par projet, le confirme. En 2026, l'immobilier a perdu son statut de valeur refuge automatique - et c'est justement ce qui récompense ceux qui prennent le temps de vérifier avant d'acheter.
La pierre ne ment jamais. Ce sont les calculs approximatifs qui trompent.
Simulez avant de signer
Chaque projet est un cas particulier. Le simulateur de gestion immobilière de Vite Ma Compta calcule gratuitement votre rentabilité nette, en LMNP, en SCI à l'IR ou à l'IS, travaux et crédit compris. Prix, frais de notaire, travaux, crédit, régime fiscal (LMNP, IR ou IS), charges : testez votre projet en quelques minutes, gratuitement, avant de vous engager pour vingt ans.
vitemacompta.fr/simulateur-gestion-priveeLANCER MA SIMULATION MAINTENANT
Sources
Nos articles Conseils d'Expert
Immobilier et professions libérales.Faut-il encore investir aujourd'hui ?

Factures électroniques : elles arrivent !
Cotisation des indépendants
Bilan sur la réforme des cotisations sociales
Facturation électronique
En septembre 2026, toutes les entreprises devront avoir mandaté leur propre plateforme agréée (PA) pour recevoir leurs factures électroniques. C'est une obligation légale.
Vite Ma compta a fait le choix de prendre tout en charge, en maintenant le montant de l'abonnement quel que soit le nombre de factures.
Déclaration des revenus 2026