L'essentiel
- Le barème kilométrique est gelé depuis 2023, mais le carburant ne représente qu'environ un tiers du coût d'une voiture : une hausse de 25 % à la pompe ne fait grimper le coût total que d'environ 8 %.
- Pour une infirmière qui roule beaucoup avec une voiture économe, les IK restent nettement plus avantageuses. Dans notre exemple, il faudrait un gazole à plus de 4 € le litre pour que les frais réels l'emportent.
- Les frais réels ne se justifient que si le litre de carburant côtoie la barre des 4 €, ou si vous utilisez un utilitaire.
- Les députés ont voté le 15 octobre une hausse d'au moins 10 % du barème pour les revenus 2026, hors voitures électriques. Rien n'est encore définitif.
- Le choix vaut pour l'année entière et pour tous vos véhicules : pour 2027, il se fait au 1er janvier 2027.
La flambée du carburant change-t-elle la donne ?
La question revient parce que le prix du carburant a fortement augmenté en 2026, alors que le barème des IK est resté figé. Ce barème a été fixé par un arrêté du 27 mars 2023 et s'applique sans changement aux revenus 2023, 2024 et 2025. Dans le même temps, le gazole a coûté en moyenne 2,04 € le litre de janvier à septembre 2026, contre 1,64 € un an plus tôt, selon l'Insee : près de 25 % de plus. En octobre, il tourne autour de 2,36 €.
Rappelons les deux méthodes, que nous avions détaillées dans Véhicule professionnel : IK ou frais réels ? :
Rappel du principe des frais réels
Les frais réels sont le régime de droit commun : vous déduisez toutes vos dépenses justifiées (carburant, entretien, assurance, amortissement plafonné selon le CO2...), au prorata de l'usage professionnel. À la revente, une plus-value peut être imposée.
Rappel du principe des IK
Les IK remplacent ces dépenses par un forfait, calculé selon la puissance fiscale et les kilomètres professionnels. Ce forfait couvre la dépréciation du véhicule, l'entretien, les réparations, les pneus, le carburant et l'assurance. Les péages, le parking et les intérêts d'emprunt se déduisent en plus.
Si vous avez un utilitaire, les frais réels s'imposent alors à tous vos véhicules. Sinon, vous pouvez opter pour les IK.
Le barème kilométrique applicable aux voitures (thermiques, à hydrogène et hybrides) (en €)
| Puissance administrative (en CV) | Distance (d) jusqu'à 5 000 km | Distance (d) de 5 001 km à 20 000 km | Distance (d) au-delà de 20 000 km |
| 3 CV et moins | d x 0,529 | (d x 0,316) + 1 065 | d x 0,370 |
|---|---|---|---|
| 4 CV | d x 0,606 | (d x 0,340) + 1 330 | d x 0,407 |
| 5 CV | d x 0,636 | (d x 0,357) + 1 395 | d x 0,427 |
| 6 CV | d x 0,665 | (d x 0,374) + 1 457 | d x 0,447 |
| 7 CV et plus | d x 0,697 | (d x 0,394) + 1 515 | d x 0,470 |
Le carburant ne représente qu'environ un tiers du coût d'une voiture.
Le calcul
Dans la plupart des cas, non : pour une infirmière qui fait beaucoup de kilomètres, les IK restent largement devant, même avec un gazole à 2,36 €. Prenons un exemple théorique : une voiture diesel de 5 CV, 30 000 km par an dont 25 000 km professionnels (83 %), une consommation de 5,5 litres aux 100 km, 900 € d'assurance, 1 200 € d'entretien et de pneus, et 3 600 € de dépréciation par an.
| Frais réels, gazole à 1,64 € (2025) | Frais réels, gazole à 2,36 € (2026) | IK, barème actuel | IK, barème + 10 % (si voté) | |
| Carburant | 2 706 € | 3 894 € | Inclus | Inclus |
|---|---|---|---|---|
| Assurance, entretien, dépréciation | 5 700 € | 5 700 € | Inclus | Inclus |
| Total des dépenses | 8 406 € | 9 594 € | -- | -- |
| Montant déductible | 7 005 € (83 %) | 7 995 € (83 %) | 10 675 € | 11 743 € |
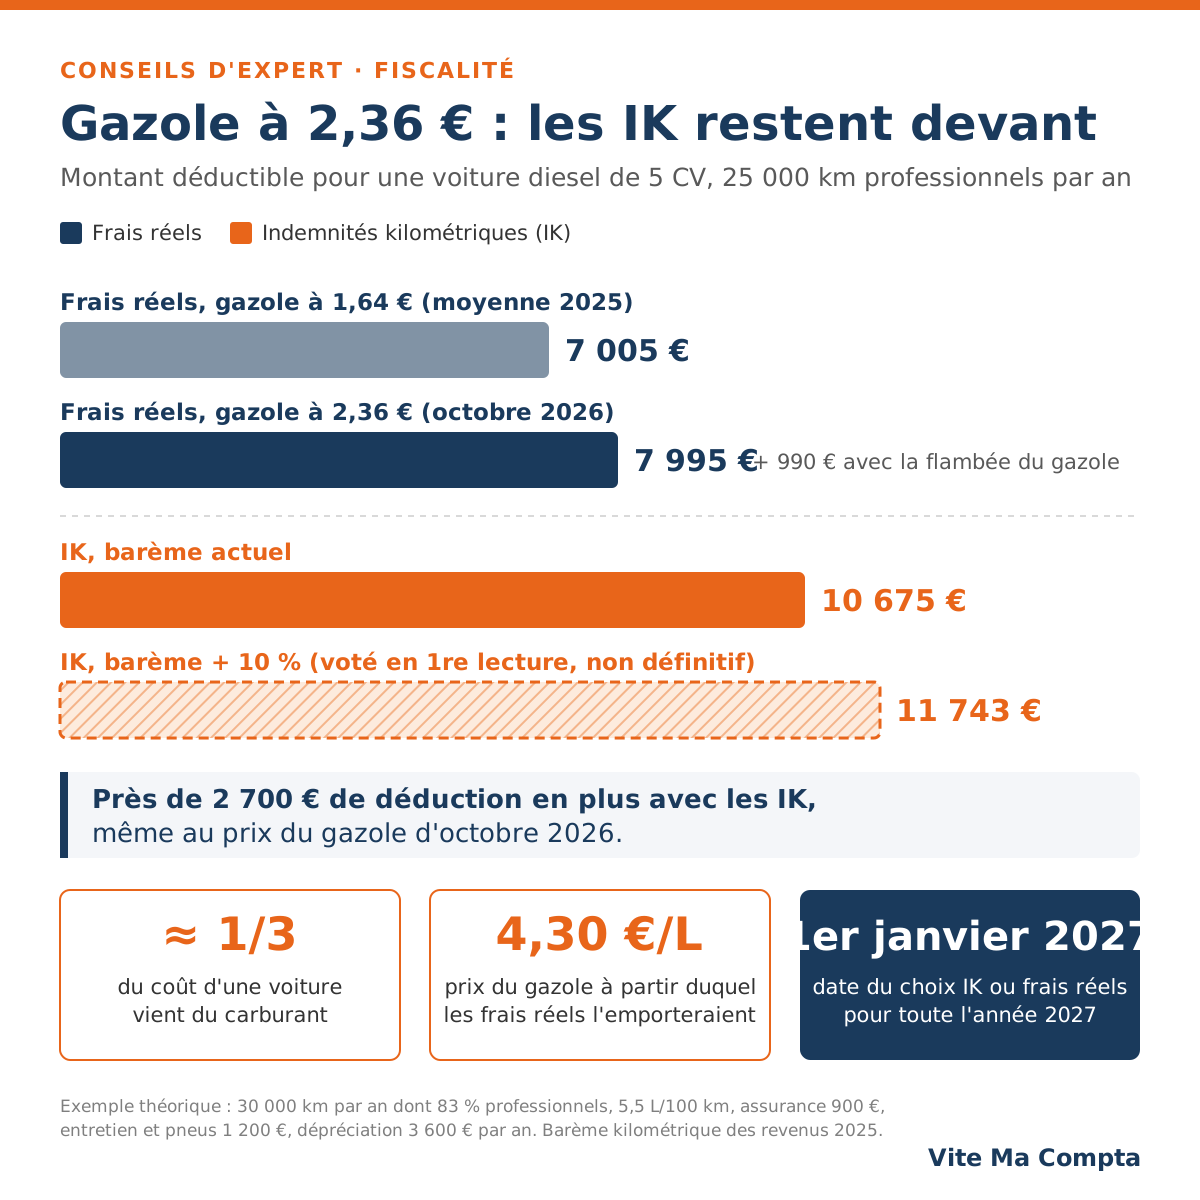
La hausse du gazole ajoute environ 990 € de charges déductibles aux frais réels. Mais les IK restent devant de près de 2 700 €. Dans notre exemple, pour que les frais réels l'emportent, le gazole devrait dépasser 4,30 € le litre, et même 5 € si la hausse de 10 % du barème est confirmée. Ces chiffres dépendent bien sûr de votre véhicule et de vos kilomètres : le comparateur Vite Ma Compta vous permet de faire le calcul avec vos propres données.
Pour que les frais réels l'emportent, le gazole devrait dépasser 4,30 € le litre.
Dans quels cas les frais réels peuvent-ils l'emporter ?
Dans les faits, rarement. Pour une infirmière libérale, les frais réels ne se justifient que dans deux cas :
- si le prix du carburant côtoie la barre des 4 € le litre : dans notre exemple, il faudrait un gazole à plus de 4,30 € pour que les frais réels l'emportent ;
- si vous utilisez un véhicule utilitaire : les frais réels s'appliquent alors obligatoirement à tous vos véhicules.
Gardez aussi en tête les contreparties des frais réels : conserver chaque justificatif, retirer la part d'usage privé, respecter les plafonds d'amortissement liés au CO2 et calculer la plus-value à la revente (voir Véhicule professionnel : acheter ou louer ?). En cas de contrôle, le vérificateur passe tout en revue. Avec les IK, le contrôle se résume à la carte grise et au relevé de vos kilomètres professionnels.
Pour une voiture électrique, la question ne se pose presque pas : le barème est majoré de 20 % alors que la recharge coûte peu. Nous l'avions montré dans Une voiture électrique, est-ce bon pour mes comptes ?. Elle n'est d'ailleurs pas concernée par la hausse de 10 % votée par les députés.
Avec les IK, le contrôle se résume à la carte grise et au relevé de vos kilomètres.
Barème des revenus 2026 : ce que les députés ont voté
Le 15 octobre 2026, l'Assemblée nationale a adopté en première lecture un amendement au projet de loi de finances pour 2027 : le barème des revenus 2026 ne pourrait pas être inférieur au barème actuel majoré de 10 %. La mesure exclut les voitures 100 % électriques et ne vaudrait que pour une année. Elle a été votée contre l'avis du gouvernement et doit encore passer la suite de la navette parlementaire : elle n'est pas acquise.
Les professions libérales utilisent le barème publié pour les salariés : une revalorisation leur profiterait donc aussi. Dans notre exemple, elle porterait la déduction de 10 675 € à 11 743 €. Le barème définitif des revenus 2026 sera publié au printemps 2027, avant la déclaration 2035.
Votre choix pour 2027 : le calendrier
Le choix entre IK et frais réels vaut pour l'année entière et pour tous vos véhicules. Pour 2027, il s'exerce dès le 1er janvier 2027. Vous ne pouvez pas changer de méthode en cours d'année, même si vous changez de voiture. En revanche, vous pouvez revoir votre choix chaque année.
- D'ici décembre : faites le point sur 2026. Kilomètres professionnels réels, dépenses de l'année, carnet de bord à jour.
- Anticipez 2027. Un changement de véhicule, un passage à l'électrique, une tournée qui s'allonge ou se raccourcit ? Simulez les deux méthodes.
- Au 1er janvier 2027 : appliquez votre choix. Si vous restez aux IK, ne passez aucune dépense couverte par le barème (carburant, entretien, assurance) en charges : l'administration y verrait une renonciation à l'option.
- Au printemps 2027 : déclarez. La déclaration 2035 concrétise le choix fait au 1er janvier, avec le barème définitif des revenus 2026.
Quelle que soit la méthode, conservez un relevé régulier de vos kilomètres professionnels : c'est la première pièce demandée en cas de contrôle. L'application Vite Ma Compta vous aide à le tenir au fil des tournées.
Notre conseil : les IK restent probablement votre meilleur choix si...
- vous faites beaucoup de kilomètres pour vos tournées ;
- votre voiture est économe, ou électrique ;
- le litre de carburant reste sous la barre des 4 € ;
- vous ne souhaitez pas conserver et justifier chaque ticket de carburant et chaque facture.
Conclusion : refaire ses calculs, oui ; changer de méthode, rarement
La flambée du carburant est réelle, mais elle ne pèse que sur une partie du coût de votre véhicule. Pour la plupart des infirmières libérales qui roulent beaucoup, les IK restent la méthode la plus avantageuse et la plus simple. La vérification a du sens surtout si votre situation change en 2027 : nouveau véhicule, nouvelle tournée, passage à l'électrique.
Refaire ses calculs, oui ; changer de méthode, rarement.
IK ou frais réels pour 2027 ?
Faites le point avec votre expert-comptable Vite Ma Compta avant le 1er janvier 2027. Nous comparons pour vous les deux méthodes à partir de vos kilomètres et de vos dépenses réelles.
Sources
- Service-public.fr - Frais professionnels : les barèmes kilométriques 2026 sont disponibles (9 avril 2026)
- BOFiP - BNC : frais de voiture, option pour le barème (BOI-BNC-BASE-40-60-40-20)
- BOFiP - Barème kilométrique (BOI-BAREME-000001)
- Legifiscal - Pas de revalorisation du barème des IK en 2026
- Opco Direct - Barème kilométrique 2026 et prix des carburants (données Insee)
- Insee - Prix moyen mensuel du gazole
- Mon-carburant.com - Prix moyen du gazole en octobre 2026
- Lexia Conseil - PLF 2027 : l'Assemblée vote la revalorisation de 10 %
- NosParlementaires - Barème kilométrique + 10 %, scrutin du 15 octobre 2026
- Legifiscal - PLF 2027 : amendement I-3650
Nos articles Conseils d'Expert
Gazole à 2,30 Euro : faut-il passer aux frais réels ou rester aux IK ?
Immobilier et professions libérales.Faut-il encore investir aujourd'hui ?
Factures électroniques : elles arrivent !
Cotisation des indépendants
Bilan sur la réforme des cotisations sociales
Facturation électronique
En septembre 2026, toutes les entreprises devront avoir mandaté leur propre plateforme agréée (PA) pour recevoir leurs factures électroniques. C'est une obligation légale.
Vite Ma compta a fait le choix de prendre tout en charge, en maintenant le montant de l'abonnement quel que soit le nombre de factures.